Los impuestos sobre premios de lotería: todo lo que debes saber
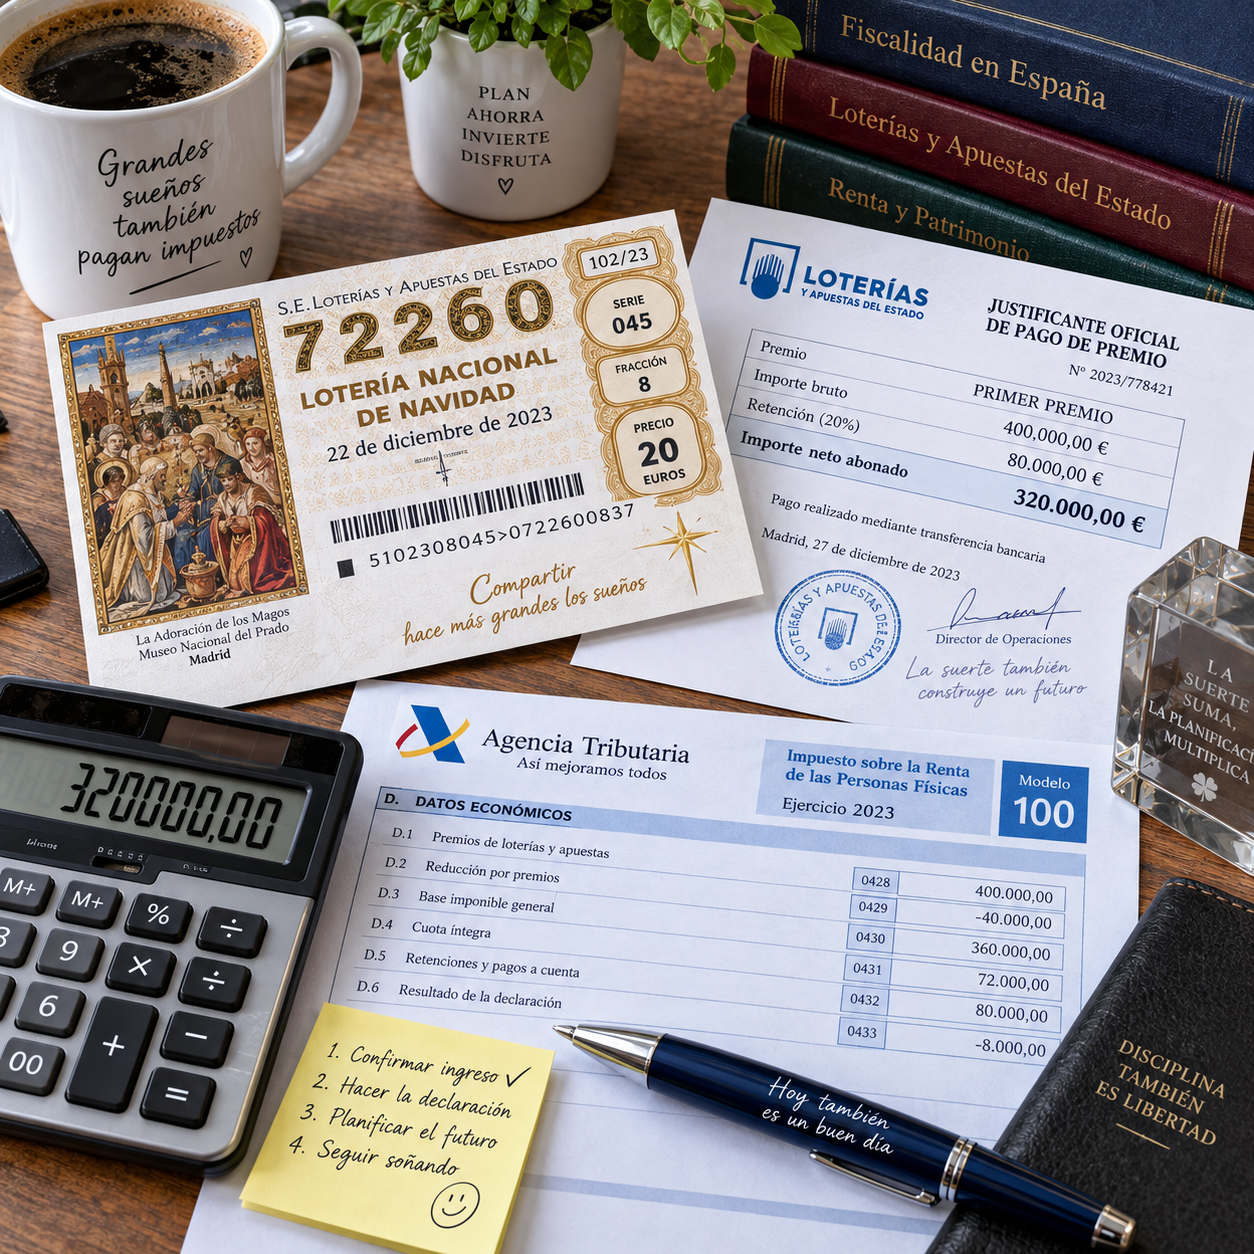
Ganar un premio de lotería puede plantear una duda inmediata: ¿cuánto dinero llegará realmente a la cuenta? En España, la respuesta depende del tipo de juego, de la cuantía obtenida, del mínimo exento vigente y de si el premio pertenece a una sola persona o está compartido.
El sistema distingue entre los premios de loterías oficiales, como los de Loterías y Apuestas del Estado o la ONCE, y las ganancias obtenidas mediante apuestas, casinos u otros juegos online. Conocer esa diferencia ayuda a evitar errores al cobrar, repartir o invertir el dinero.
¿Qué impuestos se pagan por ganar la lotería?
Los premios de loterías oficiales están sujetos a un gravamen específico que normalmente se recauda mediante una retención fiscal al cobrar el premio. Esa retención se aplica sobre la parte que supera el mínimo exento previsto por la normativa vigente.
Este régimen se aplica, con carácter general, a los premios de determinados sorteos organizados por Loterías y Apuestas del Estado, las comunidades autónomas, la ONCE, la Cruz Roja Española y entidades europeas similares autorizadas. La Agencia Tributaria publica los criterios y límites aplicables, que conviene comprobar para el año en que se obtiene el premio.
La retención no equivale a un impuesto sobre todo el importe ganado. Primero se identifica la cantidad exenta y después se calcula el gravamen sobre el exceso. Por eso, dos premios con importes distintos pueden recibir un tratamiento diferente.
También conviene separar tres momentos:
- Obtención del premio: se aplica el régimen fiscal específico, si corresponde.
- Cobro: la entidad pagadora practica la retención antes de entregar el importe neto.
- Uso posterior del dinero: los intereses, dividendos, alquileres o ganancias de inversiones pueden tributar por otras reglas.
Mínimo exento y porcentaje de retención
El mínimo exento es la parte del premio que no soporta el gravamen especial; el porcentaje se aplica únicamente sobre la cantidad que supera ese umbral. Ambos parámetros pueden cambiar por ley, así que deben verificarse en la fecha del sorteo o del cobro.
Durante los últimos años, el importe exento ha aumentado de forma progresiva y el tipo aplicable se ha situado habitualmente en el 20 %. Sin embargo, no es recomendable tratar esas cifras como definitivas para cualquier ejercicio. La Agencia Tributaria puede actualizar los límites y las condiciones mediante la normativa presupuestaria o tributaria correspondiente.
Una forma sencilla de entender el cálculo es esta:
Base sujeta = premio bruto − mínimo exento
Retención = base sujeta × tipo vigente
Por ejemplo, si un premio bruto supera el umbral legal, solo la diferencia quedaría sometida al porcentaje correspondiente. La entidad pagadora suele comunicar el importe bruto, la cantidad exenta, la retención practicada y el importe neto recibido.
El resultado puede variar cuando el premio se comparte. En ese caso, el mínimo exento se distribuye entre los beneficiarios según su porcentaje de participación, siempre que la titularidad compartida quede acreditada correctamente.
Para confirmar el límite vigente, el tipo y los supuestos incluidos, resulta prudente consultar la información oficial de la Agencia Tributaria antes de tomar decisiones sobre el dinero.
¿Cómo se cobra un premio de lotería?
Para cobrar un premio de lotería hay que presentar el décimo, resguardo o comprobante válido ante un punto de pago autorizado, una entidad financiera colaboradora o el operador correspondiente, según la cuantía y las reglas del sorteo.
Los premios pequeños pueden cobrarse en determinados puntos de venta, mientras que los importes elevados suelen gestionarse a través de entidades financieras autorizadas. En los juegos online, el abono normalmente se realiza en la cuenta de usuario y después puede transferirse a una cuenta bancaria, sujeto a los límites y verificaciones del operador.
Antes de acudir a cobrar, conviene revisar:
- La fecha límite de pago indicada por el organizador.
- El estado físico del décimo o la validez del comprobante digital.
- La identidad de la persona o personas titulares.
- La documentación solicitada por la entidad pagadora.
- El importe bruto, la retención y la cantidad neta abonada.
La retención fiscal se descuenta normalmente de forma automática en el momento del pago. El ganador no suele tener que ingresar por separado ese impuesto. Aun así, debe conservar el certificado de retenciones, el justificante de cobro y cualquier comunicación del operador.
Si el décimo está deteriorado, perdido o sujeto a una reclamación, el cobro puede requerir una comprobación adicional. En casos de robo, pérdida o conflicto entre titulares, es aconsejable actuar rápidamente y solicitar asesoramiento jurídico antes de repartir o vender el resguardo.
¿Hay que incluir el premio en la declaración de la renta?
En los premios de loterías oficiales sometidos al gravamen especial, la retención practicada suele dejar satisfecho el impuesto específico y el importe bruto no se integra como un salario o una ganancia patrimonial ordinaria en la declaración de la renta.
Eso no significa que el premio desaparezca de toda obligación informativa. El certificado emitido por el pagador debe conservarse para comprobar los datos que aparezcan en el borrador. Si la información no coincide, el contribuyente debe revisarla y corregirla con la documentación del cobro.
La situación cambia con los rendimientos generados después. Si el dinero se deposita en una cuenta remunerada, compra bonos, produce dividendos, financia un alquiler o se invierte en fondos, esos rendimientos pueden tributar en el IRPF conforme a su naturaleza.
También puede haber consecuencias fiscales si el ganador entrega parte del dinero a familiares o a otras personas sin que exista una titularidad compartida acreditada desde el principio. Dependiendo de las circunstancias, el reparto posterior podría considerarse una donación y quedar sujeto al impuesto correspondiente en la comunidad autónoma del beneficiario.
La regla práctica es clara: el premio y el rendimiento del premio son hechos fiscales distintos. Confundirlos puede provocar declaraciones incompletas o pagos inesperados en ejercicios posteriores.
Fiscalidad de los premios compartidos
Un premio compartido debe atribuirse a cada participante según su porcentaje real de propiedad, y el mínimo exento se reparte entre ellos en esa misma proporción. La clave consiste en demostrar quién participaba y cuánto aportó antes del sorteo.
Cuando varias personas compran juntas un décimo, lo más seguro es anotar los nombres, el número de participantes, el porcentaje de cada uno, la fecha y la firma de todos. También puede conservarse una copia o fotografía del décimo, aunque la imagen por sí sola no siempre prueba de manera concluyente la titularidad.
Al cobrar, es preferible que todos los beneficiarios estén identificados ante la entidad financiera. Si una sola persona recibe el importe completo y después transfiere las partes a los demás, el movimiento puede parecer una donación. La entidad pagadora debe conocer que existe un premio compartido para asignar correctamente la retención.
Un ejemplo: cuatro personas tienen participaciones iguales. Cada una debe recibir el 25 % del premio neto y soportar la parte proporcional del gravamen calculado sobre su cuota. Si una persona posee el 50 % y las otras dos el 25 % restante a partes iguales, la documentación debe reflejar exactamente ese reparto.
Los grupos informales, las peñas y las participaciones de asociaciones requieren especial cuidado. Hay que conservar recibos, transferencias, mensajes y cualquier documento que pruebe la participación, sin confiar únicamente en acuerdos verbales.
Impuestos sobre premios de loterías y juegos online
Los premios de loterías oficiales y las ganancias de juegos online no tributan necesariamente igual: los primeros pueden someterse a un gravamen especial con retención en origen, mientras que las segundas suelen declararse como ganancias y pérdidas del juego.
En apuestas deportivas, póquer, casino online y otros juegos autorizados, el cálculo suele tener en cuenta el resultado neto del período fiscal: ganancias obtenidas menos pérdidas, con los límites y condiciones establecidos por la normativa. No basta con retirar dinero de la plataforma; también deben revisarse los movimientos de la cuenta de juego.
La diferencia práctica es importante:
- Lotería oficial: el operador o entidad pagadora suele practicar la retención al abonar el premio.
- Juego online: el usuario normalmente debe incluir el resultado fiscal correspondiente en su declaración de la renta.
- Promociones y bonos: pueden tener reglas específicas según si constituyen dinero retirable, saldo promocional o premio sujeto a condiciones.
La licencia del operador, el tipo de juego, el país de residencia fiscal y el año de obtención pueden cambiar el tratamiento. Por eso conviene guardar historiales de depósitos, retiradas, ganancias, pérdidas y bonos, y comprobar las instrucciones de la Agencia Tributaria para cada ejercicio.
Consejos para gestionar un premio de lotería
La mejor gestión inicial consiste en proteger el comprobante, confirmar la retención y documentar cualquier reparto antes de mover el dinero. Las decisiones tomadas durante los primeros días pueden evitar problemas fiscales y familiares después.
- Conserve el décimo o comprobante: guárdelo en un lugar seguro y haga copias para el archivo, sin sustituir el original.
- Compruebe el plazo de cobro: no espere al último momento y utilice únicamente canales autorizados.
- Revise la liquidación: compare el premio bruto, el mínimo exento, la retención fiscal y el importe neto.
- Documente el reparto: identifique a todos los titulares y sus porcentajes antes de transferir cantidades.
- Separe el dinero: mantenga una reserva para gastos, inversiones y posibles obligaciones futuras.
- Consulte antes de donar o invertir: una donación, una cartera de valores o una propiedad pueden generar impuestos distintos.
Dos errores aparecen con frecuencia. El primero es pensar que todo el dinero recibido queda libre de impuestos para siempre. El segundo es cobrar un premio colectivo a nombre de una sola persona y repartirlo después sin justificantes. En ambos casos, la falta de documentación puede costar tiempo, dinero y explicaciones ante la administración.
Cuando existen participaciones complejas, titulares menores de edad, no residentes, herencias, donaciones o inversiones importantes, merece la pena consultar a un asesor fiscal. La orientación profesional no cambia el régimen legal, pero ayuda a aplicarlo correctamente a la situación concreta.
Preguntas frecuentes sobre los impuestos de lotería
¿Cuánto dinero de un premio de lotería está exento de impuestos?
Está exenta la cantidad fijada por la normativa vigente para el tipo de lotería y el año correspondiente. El gravamen se calcula sobre la parte que supera ese mínimo exento, no sobre todo el premio.
¿La retención se aplica automáticamente al cobrar el premio?
En los premios oficiales sujetos al gravamen especial, la entidad pagadora suele practicar la retención automáticamente y entrega el importe neto. Conviene solicitar y conservar el justificante.
¿Cómo se declara un premio compartido?
Cada participante debe atribuirse su porcentaje del premio y de la parte exenta, siempre que la titularidad esté acreditada. Lo más seguro es identificar a todos los ganadores al cobrar y conservar la documentación del reparto.
¿Hay que pagar impuestos por invertir el dinero del premio?
El premio puede quedar liquidado mediante retención, pero los intereses, dividendos, alquileres o ganancias obtenidos después pueden tributar. La inversión genera obligaciones diferentes a las del premio original.
¿Se tributa igual por una lotería oficial y por un juego online?
No necesariamente. Las loterías oficiales suelen aplicar una retención específica en el cobro, mientras que las ganancias de apuestas, casino o póquer online suelen declararse según el resultado neto y las reglas del IRPF. Hay que revisar cada modalidad y la normativa vigente.